informational
Akuisisi Properti AS: Strategi Beli Rumah Saat Inflasi
Dream Finders mengakuisisi Beazer Homes senilai $2,2 miliar di tengah tingginya biaya material. Simak dampaknya dan strategi jitu beli rumah saat inflasi melanda.
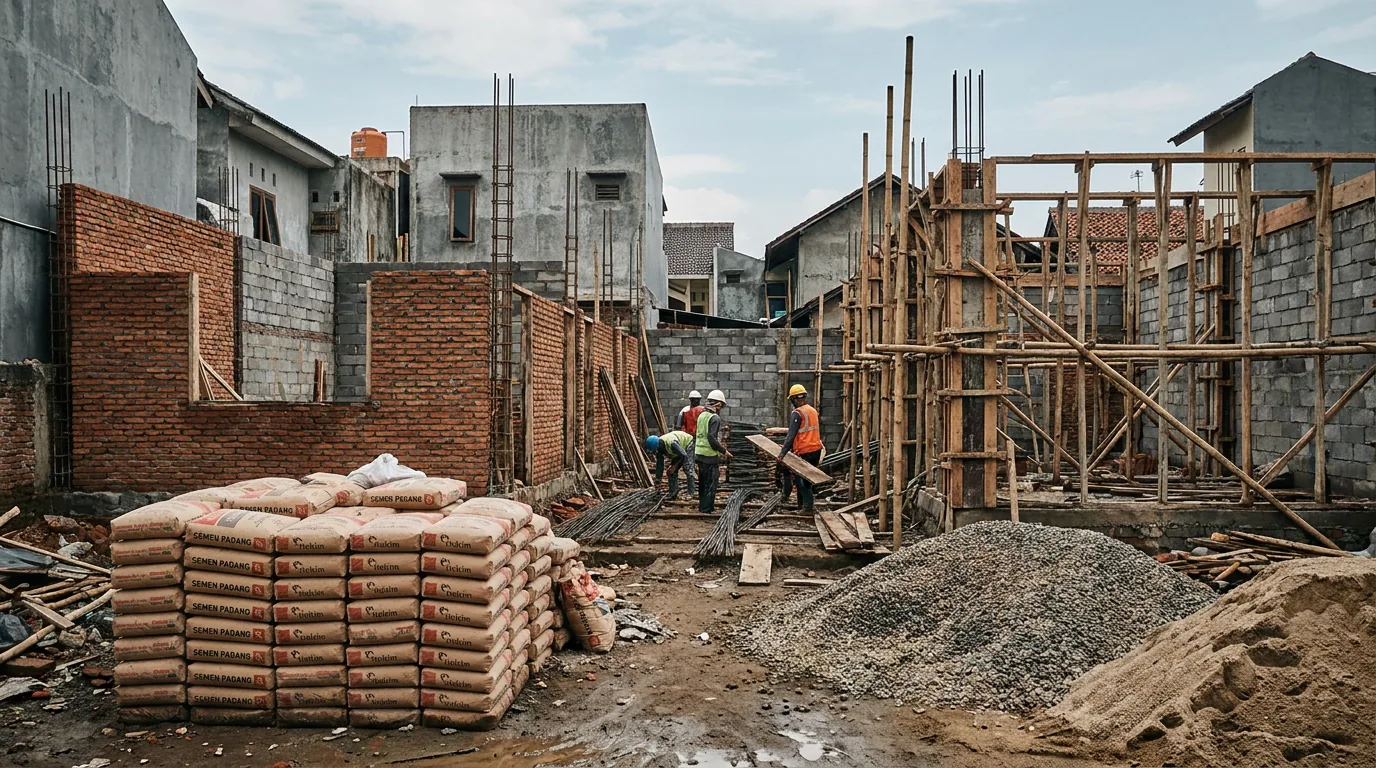
Menerapkan strategi beli rumah saat inflasi memang terasa menantang, apalagi ketika kita melihat dinamika pasar properti global yang sedang terguncang. Baru-baru ini, Dream Finders Homes mengumumkan kesepakatan akuisisi senilai $2,2 miliar atas Beazer Homes di Amerika Serikat. Peristiwa konsolidasi besar-besaran di industri perumahan AS ini menjadi alarm bahwa tantangan ekonomi makro berdampak langsung pada harga hunian, sekaligus memberikan pelajaran penting bagi siapa saja yang sedang menabung untuk membeli rumah.
Berdasarkan laporan dari Reuters, perusahaan pengembang properti raksasa di Amerika Serikat tersebut mengambil langkah akuisisi untuk bertahan di tengah lonjakan harga material dan melemahnya daya beli masyarakat. Fenomena ini bukan sekadar berita luar negeri biasa, melainkan cerminan dari siklus ekonomi yang efek dominonya perlahan bisa dirasakan hingga ke pasar properti Indonesia. Mari kita bedah apa yang sebenarnya terjadi dan bagaimana kamu bisa menyesuaikan rencana keuangan pribadimu.
Apa yang Terjadi di Pasar Properti AS?
Industri perumahan Amerika Serikat sedang menghadapi tekanan berat akibat kondisi ekonomi yang tidak menentu. Hal ini memicu terjadinya pergerakan bisnis yang masif demi mempertahankan efisiensi dan margin keuntungan perusahaan.
Akuisisi $2,2 Miliar Dream Finders atas Beazer Homes
Perusahaan pengembang rumah Dream Finders Homes baru saja mengumumkan kesepakatan untuk mengakuisisi kompetitornya, Beazer Homes, dalam sebuah transaksi tunai senilai sekitar $2,2 miliar, angka yang sudah mencakup tanggungan utang. Kesepakatan yang ditargetkan rampung pada kuartal keempat tahun 2026 ini akan memberikan pemegang saham Beazer dana sebesar $33,50 per lembar saham.
Langkah agresif ini diambil Dream Finders untuk meningkatkan skala bisnis mereka. Dengan rampungnya akuisisi ini, mereka diproyeksikan akan menjadi perusahaan pembangun rumah terbesar keenam di Amerika Serikat. Ini adalah bukti nyata bahwa di tengah pasar perumahan yang sedang lesu, perusahaan besar memilih untuk bergabung agar bisa beroperasi dengan lebih efisien dan menguasai pangsa pasar yang lebih luas di 15 wilayah pasar yang tersebar di 13 negara bagian AS.
Dampak Inflasi dan Tarif Material Bangunan
Mengapa perusahaan properti raksasa ini merasa perlu untuk bergabung? Alasan utamanya adalah lonjakan biaya operasional. Pengembang perumahan di AS saat ini sedang berjuang menavigasi kenaikan biaya yang dipicu oleh inflasi yang membandel. Tidak hanya itu, kebijakan tarif impor bahan baku konstruksi utama yang diterapkan pada era Presiden Donald Trump turut membuat harga material bangunan melambung tinggi.
Di sisi lain, sentimen konsumen yang melemah membuat masyarakat menunda pembelian rumah. Untuk menarik minat pembeli, banyak pengembang terpaksa menawarkan berbagai insentif, salah satunya adalah 'mortgage rate buydowns' atau subsidi penurunan suku bunga KPR di tahun-tahun pertama. Sayangnya, pemberian insentif ini semakin menggerus margin keuntungan pengembang, sehingga opsi akuisisi dan efisiensi skala besar menjadi jalan keluar yang paling masuk akal.
Mengapa Ini Penting untuk Pembeli Rumah di Indonesia?
Meskipun peristiwa akuisisi ini terjadi di belahan dunia lain, pola ekonomi yang mendasarinya sangat relevan dengan situasi di Indonesia. Rantai pasok global yang terganggu dan inflasi adalah masalah lintas negara yang pada akhirnya akan sampai ke kantong konsumen lokal.
Tren Kenaikan Harga Material dan Suku Bunga KPR
Sama seperti di AS, pengembang properti di Indonesia juga menghadapi kenaikan harga bahan baku konstruksi seperti besi, baja, dan semen akibat inflasi global. Ketika biaya modal pengembang naik, harga jual rumah baru di pasaran otomatis akan ikut terkerek. Jika kamu menunda pembelian terlalu lama tanpa strategi menabung yang agresif, harga rumah idamanmu bisa jadi akan melesat melampaui kemampuan daya belimu.
Selain harga material, inflasi juga direspons oleh bank sentral dengan menaikkan atau menahan suku bunga acuan di level yang tinggi. Di Indonesia, hal ini berdampak langsung pada tingginya suku bunga Kredit Pemilikan Rumah (KPR). Jika kamu mengambil KPR dengan bunga mengambang (floating) di saat inflasi tinggi, cicilan bulananmu bisa membengkak drastis dan mengganggu arus kas rumah tangga.
Tekanan Margin dan Insentif Developer
Menghadapi daya beli masyarakat yang sedang tertekan, banyak pengembang perumahan di Indonesia yang mengambil strategi serupa dengan developer AS. Mereka memangkas margin keuntungan dengan memberikan berbagai promo menarik. Kamu mungkin sering melihat iklan rumah dengan DP 0%, bebas biaya BPHTB, gratis biaya akad, hingga subsidi bunga KPR selama dua tahun pertama.
Ini adalah pedang bermata dua. Di satu sisi, insentif ini sangat membantu meringankan biaya awal pembelian rumah. Namun di sisi lain, kamu harus waspada dengan 'shock' cicilan yang mungkin terjadi ketika masa promo subsidi bunga atau fixed rate dari developer berakhir dan cicilan KPR kembali ke bunga floating yang mengikuti kondisi pasar.
Strategi Beli Rumah Saat Inflasi dan Bunga Tinggi
Melihat tantangan ekonomi di atas, kamu memerlukan pendekatan yang lebih terukur. Jangan sampai keinginan memiliki rumah justru membuat keuangan pribadimu berantakan. Berikut adalah beberapa langkah taktis yang bisa kamu terapkan.
Perkuat Uang Muka (DP) untuk Kurangi Pokok Utang
Semakin besar utang KPR yang kamu ambil di tengah suku bunga tinggi, semakin besar pula beban bunga yang harus kamu bayar. Oleh karena itu, strategi terbaik adalah memperbesar porsi Uang Muka (DP). Jika standar DP adalah 10%, cobalah untuk menabung lebih keras agar bisa membayar DP sebesar 20% hingga 30%.
Sebagai contoh nyata, jika kamu mengincar rumah seharga Rp 600 juta, membayar DP 20% (Rp 120 juta) akan menyisakan pokok utang Rp 480 juta. Dibandingkan hanya membayar DP 5% (Rp 30 juta) dengan pokok utang Rp 570 juta, selisih cicilan per bulannya bisa mencapai jutaan Rupiah. Dana yang dihemat dari selisih cicilan ini nantinya bisa kamu alokasikan untuk mengisi perabotan rumah atau dana darurat.
- Terapkan Formula 30-20: Batasi maksimal cicilan KPR di angka 30% dari total pendapatan bulanan, dan siapkan minimal 20% harga rumah sebagai DP.
- Gunakan instrumen investasi rendah risiko seperti reksa dana pasar uang atau deposito untuk mengembangkan dana tabungan DP agar tidak tergerus inflasi tahunan.
Pilih Skema KPR dengan Suku Bunga Fixed
Saat inflasi sedang tinggi dan suku bunga acuan fluktuatif, mengambil KPR dengan bunga floating sejak awal adalah langkah yang berisiko. Pilihlah bank yang menawarkan promo suku bunga tetap (fixed rate) untuk jangka waktu yang cukup panjang, misalnya 3, 5, atau bahkan 10 tahun.
Dengan mengunci suku bunga di angka tertentu (misalnya fixed 4,5% selama 3 tahun), kamu bisa memproyeksikan pengeluaran bulanan dengan lebih pasti. Kamu tidak perlu pusing memikirkan berita kenaikan suku bunga bank sentral selama masa fixed tersebut berlangsung. Setelah masa fixed hampir habis, kamu bisa mengevaluasi opsi untuk melakukan take over KPR ke bank lain yang menawarkan promo baru.
Manfaatkan Promo atau Insentif Developer
Seperti yang dipelajari dari kasus Beazer Homes di AS, developer sering kali memberikan insentif untuk mendongkrak penjualan. Di Indonesia, manfaatkan momentum ini dengan cerdik. Carilah proyek perumahan yang memberikan gratis biaya-biaya legalitas seperti Akta Jual Beli (AJB), Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB), dan provisi bank.
Biaya-biaya legalitas dan pajak ini nominalnya tidak main-main, bisa mencapai 5% hingga 10% dari harga rumah. Jika kamu membeli rumah seharga Rp 500 juta, mendapatkan promo bebas biaya surat-surat berarti kamu menghemat pengeluaran tunai puluhan juta Rupiah di awal pembelian.
Pantau Arus Kas dan Persiapan KPR Lebih Mudah
Mempersiapkan dana untuk membeli rumah membutuhkan disiplin tingkat tinggi. Kamu harus tahu persis ke mana perginya setiap Rupiah dari gajimu agar target DP rumah dan dana darurat bisa tercapai sesuai rencana. Rasio utang maksimal 30% dari pendapatan juga harus dijaga ketat sebelum bank menyetujui pengajuan KPR-mu.
Untuk memudahkan pencatatan ini tanpa perlu repot mengunduh aplikasi baru, kamu bisa mengandalkan Florest. Sebagai asisten keuangan harian yang hidup langsung di WhatsApp dan Telegram, Florest membantumu mencatat setiap pengeluaran harian hanya dengan mengirim pesan teks biasa, voice note, atau bahkan sekadar memotret struk belanja.
Dengan fitur skor kesehatan keuangan dan proyeksi otomatis bulanan ke Google Spreadsheet, Florest akan memberi tahu apakah gaya hidupmu saat ini sudah sejalan dengan mimpimu membeli rumah. Kamu juga bisa mengaktifkan mode karakter yang sesuai selera, entah itu mode 'savage' yang siap menegur pengeluaran borosmu, atau mode suportif yang memotivasimu mencapai target DP rumah. Mulailah rapihkan arus kasmu hari ini agar impian memiliki properti segera terwujud.
Pertanyaan umum
Mengapa perusahaan properti melakukan akuisisi saat inflasi?
Perusahaan seperti Dream Finders melakukan akuisisi untuk meningkatkan skala bisnis, memperluas pangsa pasar, dan menekan biaya operasional secara efisien di tengah tingginya harga material.
Bagaimana inflasi mempengaruhi harga beli rumah baru?
Inflasi menyebabkan kenaikan harga bahan baku konstruksi dan biaya tenaga kerja, yang pada akhirnya dibebankan kepada konsumen dalam bentuk harga jual rumah yang lebih tinggi.
Apakah saat inflasi adalah waktu yang tepat untuk mengajukan KPR?
Bisa jadi tepat jika Anda sudah siap secara finansial dan berhasil mengamankan KPR dengan suku bunga tetap (fixed rate) sebelum suku bunga acuan kembali dinaikkan oleh bank sentral.
Apa itu insentif developer seperti mortgage rate buydown?
Mortgage rate buydown adalah insentif di mana pihak developer mensubsidi suku bunga KPR pembeli selama beberapa tahun pertama untuk membuat cicilan terasa lebih ringan dan menarik minat beli.
Bagaimana cara menyiapkan dana darurat sebelum mengambil KPR?
Hitung pengeluaran rutin bulanan Anda dan tambahkan dengan estimasi cicilan KPR baru. Kalikan jumlah tersebut sebanyak 6 hingga 12 bulan untuk dijadikan target dana darurat sebelum akad kredit.
Rujukan konteks
Artikel ini memakai berita finansial global sebagai pemicu angle, lalu diolah ulang menjadi panduan edukasi untuk pembaca Indonesia.